

Transparența cheltuirii banului public în județul Argeș scoate la iveală un tablou îngrijorător, marcat de disfuncționalități majore în managementul economic, neîncasarea veniturilor cuvenite bugetelor locale și erori contabile de proporții. O analiză detaliată a datelor furnizate de Curtea de Conturi Argeș pentru anul 2024 arată că instituțiile statului au fost verificate la sânge, iar Raportul privind finanțele publice locale la nivelul județului Argeş, făcut public săptămâna trecută, scoate la iveală abateri și deficiențe semnificative în activitatea conducerilor locale care au tratat bugetul public cu superficialitate.
Controale de amploare și abateri astronomice în Argeș
În cursul anului 2025, Camera de Conturi Argeș a desfășurat o activitate susținută, materializată prin 132 de acțiuni de audit la nivelul primăriilor și instituțiilor din județ. Printre acestea s-au numărat 11 misiuni de audit financiar, 11 misiuni de audit de conformitate, 40 de misiuni de audit de conformitate ad-hoc (generate pe baza petițiilor cetățenilor), precum și 70 de misiuni de follow-up pentru verificarea măsurilor dispuse anterior.
Verificările au vizat un total de 52 de entități publice auditate, incluzând 39 de comune, 4 orașe, 2 municipii, 4 spitale, 1 Asociație de Dezvoltare Intercomunitară (ADI), o societate comercială și alte entități. De asemenea, în cadrul auditului financiar au fost verificate și 34 de entități subordonate (școli, licee, grădinițe, spitale cu personalitate juridică).
Bilanțul financiar al neregulilor este unul îngrijorător:
- Abateri financiar-contabile totale: 137.702 mii lei.
- Erori cauzatoare de prejudicii: 1.100 mii lei.
- Venituri suplimentare stabilite: 535 mii lei.
- Total sume identificate cu abateri: 139.337 mii lei.
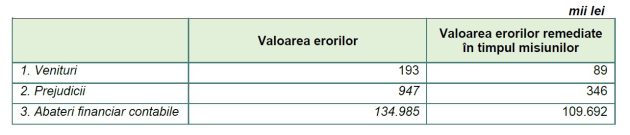
Raportul Curţii de Conturi publicat săptămâna trecută oferă un inventar detaliat al neregulilor descoperite în instituţiile publice din județ. Aceste abateri reflectă modul nelegal în care au fost folosite fondurile destinate investițiilor, modul eronat de stabilire a drepturilor salariale, incapacitatea de a colecta veniturile proprii și lipsa totală de rigoare în evidențele contabile și patrimoniale.
Investiții publice cu decontări fictive și lucrări supradimensionate
Una dintre cele mai grave practici identificate de auditori constă în plată unor lucrări de infrastructură sau investiții care fie nu au fost executate deloc în teren, fie au fost umflate artificial prin devize nerealiste, recepționate fără verificări de către reprezentanții primăriilor:
- Corbi: Reprezintă cel mai grav caz de prejudiciere a bugetului pe capitolul de investiții. Auditorii au descoperit decontarea și efectuarea de plăți nelegale în valoare de 493 mii lei pentru lucrări neexecutate sau articole de deviz neefectuate în cadrul proiectelor locale.
- Câmpulung: Misiunea de audit financiar a scos la iveală decontarea unor lucrări neexecutate în sumă de 43 mii lei la capitolul administrativ. În plus, la domeniul Învățământ s-au decontat plăți pentru lucrări de investiții în valoare de 2 mii lei pe bază de documente ce nu reflectau realitatea, iar la domeniul Sănătate s-au efectuat cheltuieli de capital de 25 mii lei care depășeau cadrul legal în vigoare.
- Mărăcineni: În urma unui audit ad-hoc generat de o petiție, s-a constatat efectuarea de cheltuieli nelegale în valoare de 17 mii lei pentru lucrări neexecutate sau articole de deviz neefectuate.
Cauzele acestor derapaje de la investiții au fost identificate clar de Curtea de Conturi: neefectuarea verificărilor faptice pe șantiere de către primari sau funcționari, lipsa de pregătire a personalului de achiziții, formalismul diriginților de șantier care au semnat recepții pe lucrări neefectuate și ineficiența totală a controlului financiar-preventiv propriu.
Derapaje salariale, sporuri nelegale și indemnizații umflate pentru aleşii locali
Gestionarea cheltuielilor de personal și a drepturilor bănești acordate angajaților din primării sau consilierilor locali a fost marcată de interpretări eronate ale legii salarizării unitare:
- Popești: A înregistrat cel mai mare prejudiciu din județ în privința salariilor. Primăria a efectuat plăți nelegale reprezentând cheltuieli de personal în cuantum de 101 mii lei, cu încălcarea directă a dispozițiilor legale privind stabilirea salariilor de bază și a sporurilor. De asemenea, primăria a mai achitat 9 mii lei pentru bunuri și servicii fără a primi vreo contraprestație.
- Bălilești: Auditorii au descoperit că indemnizațiile lunare acordate consilierilor locali au fost calculate și plătite într-un cuantum substanțial mai mare decât cel prevăzut de cadrul legal în vigoare, generând un prejudiciu direct la bugetul local de 50 mii lei.
- Plăți nelegale de salariu și alte drepturi aferente au mai fost consemnate la: Stolnici (45 mii lei), Morărești (28 mii lei), Bârla (27 mii lei), Mălureni (22 mii lei), Râca (5 mii lei).
Neglijarea colectării veniturilor proprii
Incapacitatea sau dezinteresul primăriilor din Argeș în stabilirea, urmărirea și încasarea veniturilor proprii au lăsat bugetele locale fără sume importante:
- Rătești: A ratat încasarea a 112 mii lei din pășuni comunale și nu a înregistrat chirii/redevențe de 14 mii lei, fără a calcula penalități.
- Corbi: A eșuat în recuperarea a 102 mii lei din redevențe și a omis impozite pe proprietate de 2 mii lei.
- Schitu Golești: A înregistrat necolectări de chirii și concesiuni de 100 mii lei.
- Hârsești: A pierdut redevențe de 79 mii lei și impozite de 2 mii lei, generând și o discrepanță contabilă de 719 mii lei.
- Câmpulung: Auditorii au descoperit că primăria nu a evidențiat și nu a virat la bugetul local sumele reprezentând garanții de participare la licitații ale unor terți creditori asupra cărora opera prescripția extinctivă, valoarea veniturilor neremarcate fiind de 89 mii lei.
Haos în patrimoniu și denaturări contabile de zeci de milioane de lei
Pe lângă prejudiciile directe, Camera de Conturi Argeș a identificat abateri financiar-contabile masive care denaturează complet bilanțurile contabile și conturile de execuție publicate de autorități:
- Investiții finalizate dar neînregistrate în patrimoniu: La Câmpulung, lucrări de investiții finalizate, recepționate și puse în funcțiune în valoare de 135 mii lei nu au fost trecute în conturile de active fixe, fiind lăsate în afara bilanțului oficial. Abateri similare au fost înregistrate la Corbi (6.759 mii lei), Bârla (1.904 mii lei) şi Băbana (9 mii lei).
- Menținerea fictivă a firmelor radiate și datoriilor prescrise: Primăriile au refuzat să curețe evidențele fiscale de creanțe imposibil de încasat. La Corbi, s-a menținut în mod eronat în evidențe suma uriașă de 560 mii lei, reprezentând creanțe fiscale ale unor firme deja radiate din registre sau taxe pe mașini ale unor persoane cu domiciliul în alte localități. Situații similare s-au înregistrat la Câmpulung (669 mii lei), Bârla (282 mii lei), Izvoru (243 mii lei), Rătești (136 mii lei) și Hârsești (25 mii lei).
- Lipsa reevaluării clădirilor și terenurilor: Primăria Cicănești a omis reevaluarea activelor fixe corporale (construcții și terenuri) la fiecare 3 ani, denaturând patrimoniul cu 683 mii lei. La fel, Primăria Vedea a înregistrat o abatere de 3.071 mii lei, iar la Corbi abaterea a fost de 4.581 mii lei.
- Finanțări nerambursabile acordate nelegal: La UATC Davidești, s-a constatat că alocarea finanțărilor nerambursabile pentru activități nonprofit de interes general s-a făcut fără respectarea normelor legale (abatere de 7 mii lei).
Concluzii
Concluziile trase de Camera de Conturi Argeș sunt fără echivoc: niciun certificat de conformitate nu a putut fi acordat entităților verificate. Auditorii au subliniat lipsa de implicare a conducerii primăriilor și instituțiilor publice în asigurarea acurateței datelor, neaplicarea măsurilor de executare silită pentru recuperarea dărilor la buget, precum și superficialitate în gestionarea achizițiilor publice. Pentru remedierea situației, au fost emise 38 de scrisori conținând 200 de recomandări stricte, fiind evident că administrația publică din Argeș are nevoie urgentă de o reformă profundă a disciplinei financiare pentru ca banul public să nu mai fie risipit.